年末調整の案内が会社から来るのは、たいてい11月ごろ。紙の書類が配られる会社もあれば、「システムに入力してください」という案内だけ来る会社もあります。いずれにしても、まだ少し先の話です。
ただ、今年から生命保険料控除のルールが変わっています。しかも対象は「23歳未満の子どもがいる人」。40代の家庭にはど真ん中の話なので、書類を前にして慌てる前に、先に整理しておこうと思います。
「控除が4万円から6万円に増える」と聞くと、けっこう大きく感じます。僕も最初はそう思いました。
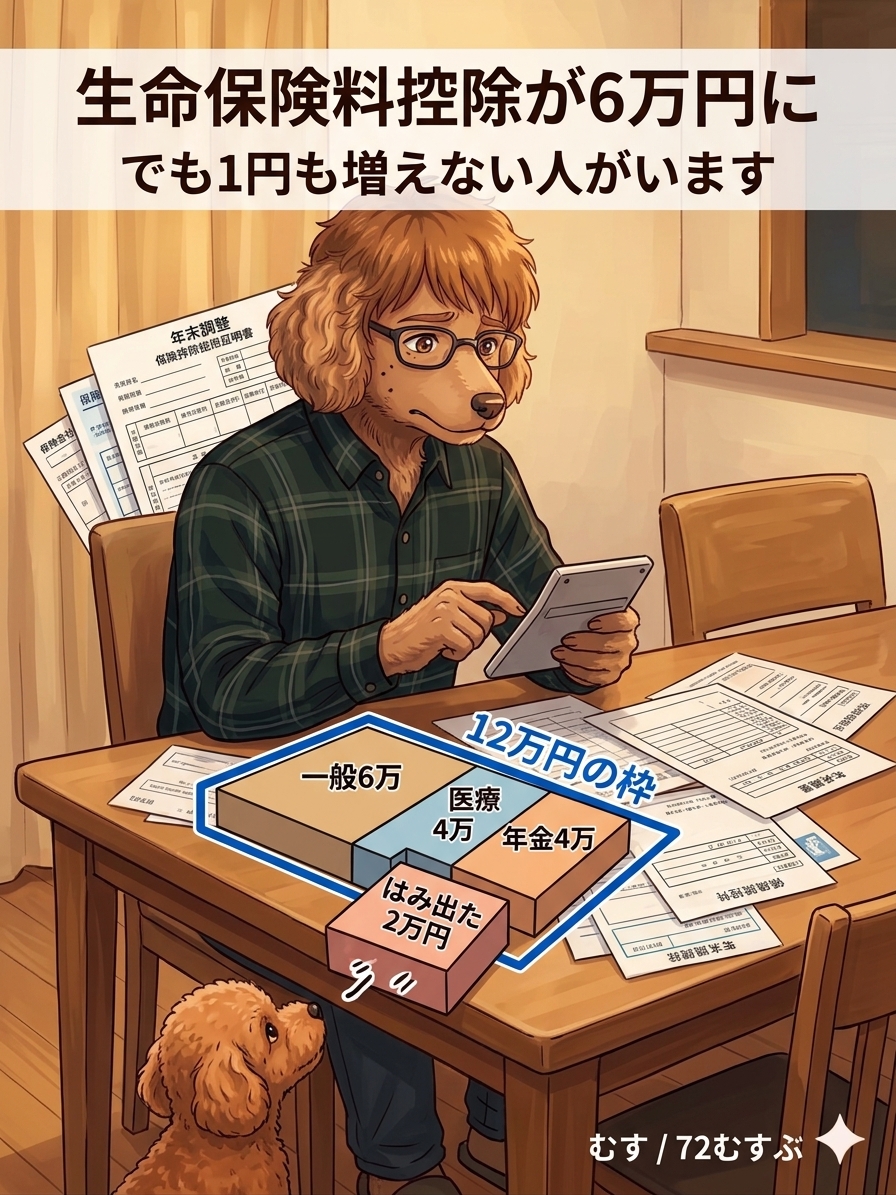
でも調べてみたら、人によっては1円も増えません。「12万円の壁」があるからです。
この記事では、自分が対象になるのか、実際いくら戻るのかを、専門用語なしで整理します。
まず、何が変わったのか
変わったのは「一般生命保険料控除」の上限額です。
- これまで:上限4万円
- 今年から:上限6万円(2万円アップ)
条件は「23歳未満の扶養親族がいること」
誰でも6万円になるわけではありません。23歳未満の扶養親族がいる人だけが対象です。子育て世帯を支援するための措置ですね。
期間は2年間だけ
ここが見落としやすいところです。この措置は令和8年分(2026年分)と令和9年分(2027年分)の2年間の期間限定です。
もともとは令和8年分だけの1年限定でしたが、令和8年度の税制改正で1年延長されました。つまり、今年の年末調整と来年の年末調整で使える、と考えておけばいいと思います。
「23歳未満の扶養親族」って誰?
ここは意外と広いです。扶養親族の条件は4つあります。
- 配偶者以外の親族(6親等内の血族・3親等内の姻族)
- 納税者と生計を一にしている
- その年の合計所得金額が62万円以下(令和8年分の場合)
- 事業専従者として給与をもらっていない
ポイント:16歳未満の子どもも含まれます
これが一番誤解されやすいところだと思います。
「扶養控除は16歳以上から」というルールがあるので、小さい子は関係ないと思ってしまいがちです。でも今回の話は違います。
「扶養親族」という言葉そのものには、年齢の下限がありません。 16歳以上という条件は、扶養控除が使える「控除対象扶養親族」の条件であって、扶養親族の定義ではないんです。
つまり0歳の子でも、小学生でも、中学生でも対象。23歳未満なら大学生でも大丈夫です(アルバイト収入が多い場合は所得の条件に注意)。
★ ここが本題:12万円の壁
ここからが、ニュースではあまり触れられない部分です。
生命保険料控除は、3つの枠に分かれています。
- 一般生命保険料控除(死亡保障、学資保険など)
- 介護医療保険料控除(医療保険、がん保険など)
- 個人年金保険料控除(個人年金保険)
そしてこの3つを合計した上限が「12万円」と決まっています。
今回の改正で、この12万円は変わっていません。 財務省の税制改正大綱にも「合計適用限度額は12万円とする(現行と同じ。)」とはっきり書かれています。
だから、こうなります
| 加入している保険 | これまで | 今年から | 増える分 |
|---|---|---|---|
| 一般のみ | 4万円 | 6万円 | +2万円 |
| 一般+介護医療 | 8万円 | 10万円 | +2万円 |
| 一般+個人年金 | 8万円 | 10万円 | +2万円 |
| 3つすべて | 12万円 | 12万円 | ±0円 |
3種類とも加入していて、それぞれ上限まで払っている人は、恩恵がゼロです。
計算するとこうなります。一般6万円+介護医療4万円+個人年金4万円=14万円。でも合計の上限は12万円なので、2万円分は切り捨て。改正前もすでに12万円に達していたので、結果として何も変わりません。
「生命保険料控除が拡大」というニュースを見て期待した人が、実際に計算したら1円も変わらなかった——というケースは、けっこう多いと思います。
実際、いくら戻るのか
控除が2万円増えたとして、手元に戻るお金は「2万円 × 自分の所得税率」です。控除額がそのまま返ってくるわけではありません。
なぜ「控除額 × 税率」になるのか
ここは僕自身がちゃんと分かっていなかったところなので、少し詳しく書きます。
ひとことで言うと、生命保険料控除は「所得控除」だからです。同じ「控除」という名前でも、税金の計算のどこで引かれるかで、効き方がまったく変わります。
| 何を減らすか | 手元に戻る額 | |
|---|---|---|
| 所得控除 | 課税所得を減らす (税率をかける前に引く) |
控除額 × 税率 |
| 税額控除 | 税額そのものを減らす (税率をかけた後に引く) |
控除額がそのまま |
所得税の計算は、上から下へ一直線に進みます。
- 給与収入 →(給与所得控除を引く)→ 所得金額
- 所得金額 →(所得控除を引く)→ 課税所得
- 課税所得 × 税率 → 税額
- 税額 →(税額控除を引く)→ 納める税金
生命保険料控除が入るのは2行目。引いたあとに税率がかかるので、そこで効果が薄まります。12万円の控除でも、税率20%なら24,000円。
住宅ローン控除と比べると、差が分かります
一方、住宅ローン控除は「税額控除」です。4行目、税率をかけたあとに引くので、満額そのまま効きます。
たとえば年末のローン残高が1,400万円、控除率0.7%なら98,000円が税額からまるまる引かれます。もしこれが所得控除だったら、98,000円 × 20% = 19,600円にしかなりません。5倍の差です。
「住宅ローン控除は最強」と言われるのは、これが理由です。
逆に言えば、控除が残っているうちに繰り上げ返済すると、この一番強い控除を自分から手放すことになります。繰り上げ返済するか手元に残すかの判断は、繰り上げ返済と貯金、どっちが得かを計算した記事で詳しく書いています。
よく誤解されるもの
- iDeCo(小規模企業共済等掛金控除)は所得控除。「年24万円拠出したら24万円得」ではなく、24万円 × 税率。税率20%なら約48,000円
- 医療費控除も所得控除。10万円を超えた分がそのまま返ってくるわけではありません
- ふるさと納税は両方またぎます。所得税分は寄附金控除(所得控除)、住民税分は税額控除。「実質2,000円」が成り立つのは、住民税側が満額引かれる税額控除だからです
というわけで、話を生命保険料控除に戻します。所得控除なので、戻るのは税率をかけた分だけです。
| 所得税率 | 戻る金額のめやす |
|---|---|
| 5% | 約1,000円 |
| 10% | 約2,000円 |
| 20% | 約4,000円 |
| 23% | 約4,600円 |
40代の会社員だと所得税率20%の人が多いので、年4,000円くらいが目安になります。
正直に言うと、そこまで大きな金額ではありません。もらえるものはもらっておく、という話だと思います。
控除額の計算表
自分がいくら控除されるのか知りたい人向けに、表を置いておきます。
23歳未満の扶養親族がいる場合(一般生命保険料控除)
| 年間に払った保険料 | 控除される額 |
|---|---|
| 3万円以下 | 払った額の全額 |
| 3万円超〜6万円以下 | 払った額 × 1/2 + 1万5,000円 |
| 6万円超〜12万円以下 | 払った額 × 1/4 + 3万円 |
| 12万円超 | 一律6万円 |
つまり年12万円以上払っていれば、6万円の枠をフルに使えます。
23歳未満の扶養親族がいない場合(従来どおり)
| 年間に払った保険料 | 控除される額 |
|---|---|
| 2万円以下 | 払った額の全額 |
| 2万円超〜4万円以下 | 払った額 × 1/2 + 1万円 |
| 4万円超〜8万円以下 | 払った額 × 1/4 + 2万円 |
| 8万円超 | 一律4万円 |
※ どちらの場合も、介護医療保険料控除・個人年金保険料控除は上限4万円のまま変わりません。
古い契約がある人は注意
平成23年(2011年)以前に契約した保険は「旧契約」として別のルールで計算します。
- 旧契約の保険料が6万円を超える場合:旧契約のルールだけで計算(上限5万円)
- 旧契約の保険料が6万円以下の場合:新契約と合算できる(上限は4万円、今回の特例が使えるなら6万円)
どちらが有利かは金額によって変わります。保険会社から届く控除証明書に「新」「旧」の区分が書いてあるので、そこを見てください。
手続きは年末調整でOK
特別な手続きは要りません。
- 会社員なら年末調整で「給与所得者の保険料控除申告書」に記入(紙、またはシステムへの入力)
- 保険会社から届く控除証明書の内容を記入・提出
- 自営業の人や、年末調整で出し忘れた人は確定申告で
ひとつだけ注意点があります。今回の改正にあわせて、保険料控除申告書の記載事項が見直されています。去年と同じように書けばいい、とは限りません。紙でも入力でも、記入例や画面の案内には目を通しておいたほうがいいと思います。
紙とは限りません(年末調整の電子化)
ここ数年で、年末調整を電子化する会社が増えました。紙の申告書が配られず、社内のシステムや専用ソフトに入力する形ですね。国税庁も「年調ソフト」と呼ばれる年末調整申告書の作成用ソフトを無償で提供しています。
それに合わせて、控除証明書も紙とは限らなくなりました。
- 平成31年1月から、保険会社などが控除証明書を電子データで交付できるようになりました
- 令和2年10月からはマイナポータル連携が始まり、控除証明書のデータを一括で取得して申告書に自動入力できるようになっています
マイナポータル連携で自動取得できるのは、生命保険料控除証明書のほか、地震保険料控除、社会保険料控除(国民年金保険料)、寄附金控除(ふるさと納税)など。証明書を探して数字を書き写す作業がなくなるので、該当する人にはかなり楽になります。
使うにはマイナンバーカードとパスワード、それにカードを読み取れるスマホかICカードリーダライタが必要です。
ただし、どの方式になるかは勤務先次第です。紙で提出する会社もまだありますし、「今年から電子化します」と急に言われて戸惑うこともあると思います。まずは会社から来る案内を確認してください。
住民税はどうなる?(未確認)
ここは正直に書きます。個人住民税の生命保険料控除がどうなるかは、確認できませんでした。
住民税の生命保険料控除には、所得税とは別に上限(一般2万8,000円、3つ合計で7万円)が設けられています。税制改正大綱の地方税の欄には生命保険料控除の個別の記載がなく、「所得税における見直しに伴い、所要の措置を講ずる」とだけ書かれていました。
住民税も同じように引き上げられるのかは、お住まいの自治体の住民税の案内で確認するのが確実です。分かったらこの記事に追記します。
★ これを理由に保険を増やすのは、たぶん損です
最後に、一番お伝えしたいことです。
これから年末にかけて、「控除の枠が増えたので、保険を追加しませんか」という営業を受けることがあると思います。年末調整のタイミングは、保険を売る側にとっても動きやすい季節だからです。
言われてから考えると、たいてい断りにくい。先に数字を知っておくのがいちばんの備えだと思います。
なお2026年6月の保険業法改正で、契約者への過度なプレゼントや接待が禁止になり、説明のルールも強化されました。保険ショップで何を聞けばいいのかは、保険のルールが変わった話をまとめた記事に質問フレーズ付きで書いています。
でも、さっき計算した通りです。
- 控除が2万円増えて、戻ってくるのは年4,000円程度
- その枠を使い切るには、一般生命保険料を年12万円払う必要がある
- 3種類とも加入済みなら、そもそも恩恵はゼロ
年4,000円の減税のために、年に何万円も保険料を増やすのは、計算が合いません。
控除は「すでに必要で入っている保険」に対するおまけです。控除のために保険に入るのは、順番が逆だと思います。
まず自分に必要な保障額を決めて、それに合う保険に入る。控除はその結果としてついてくるもの。この順番は崩さないほうがいいと思っています。
まとめ
- 一般生命保険料控除の上限が4万円→6万円に
- 条件は23歳未満の扶養親族がいること(16歳未満の子も対象)
- 期間は令和8年分・令和9年分の2年間
- ただし3つ合計の上限12万円は変わらない → 3種類とも加入済みなら恩恵ゼロ
- 生命保険料控除は所得控除。控除額がそのまま戻るのではなく控除額 × 税率
- 戻るのは年1,000〜4,600円程度
- 手続きは年末調整。申告書の記載事項が変わっているので注意
- 紙とは限らない。電子化した会社ならマイナポータル連携で自動入力できる
- 控除のために保険を増やすのは本末転倒
保険会社からの控除証明書は、10月ごろに届きます。届いたら、一般・介護医療・個人年金のそれぞれをいくら払っているか見てみてください。合計が12万円に届いていなければ、今年は少し戻ってくるはずです。
この記事は2026年9月時点の制度に基づく一般的な解説です。控除額は契約内容・加入時期・所得によって変わります。個別の判断については、お勤め先の年末調整の担当部署、税務署の相談窓口、または税理士にご確認ください。
コメント