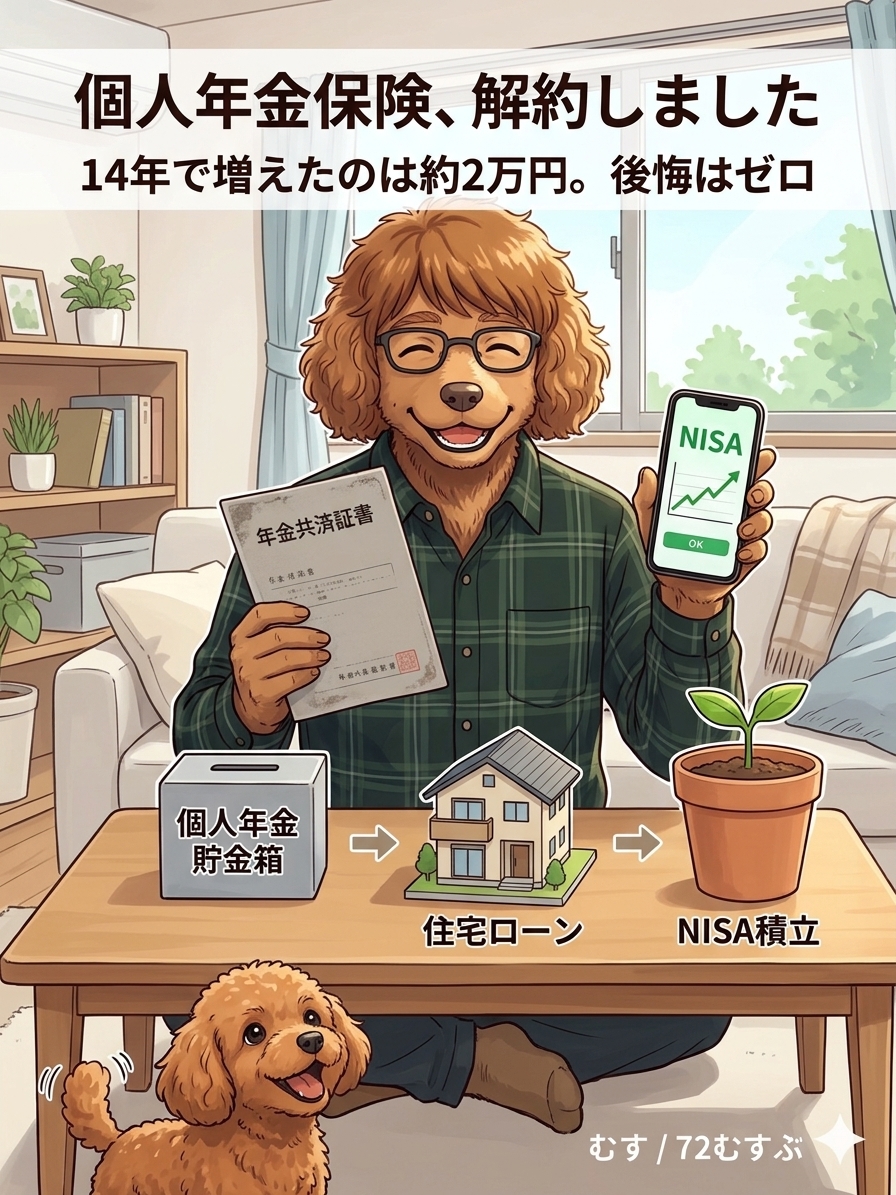
今年の6月、28歳のときから入っていた個人年金保険を解約しました。
4月のFP相談では「年金保険は保険料が比較的安いので、続けた方がいい」と言われていました。それでも僕は「解約して、自分で運用する」と決めていました。その判断を、そのとき記事にも書いています。
→ 5回目のFP相談で言われたこと|手術後1年は保険を触るな、貯蓄を作れ
この記事はその続きです。実際に解約していくら戻ってきたのか、そのお金をどうしたのか、5か月たった今どう思っているのかを、数字をそのまま出して書きます。
✅ この記事の結論
- 14年間で払ったのは約64万円、戻ってきたのは663,639円。増えたのは約2万円だけでした
- 戻ったお金は住宅ローンの繰り上げ返済に充てました
- 返済額が下がって浮いたお金で、8月からNISA(月2万円・オルカン)を始めました
- 解約して5か月、後悔はありません。お金の置き場所を考え直すきっかけになりました
解約した個人年金保険はこんな契約でした
28歳で結婚したとき、「将来のために」とすすめられて入った保険です。正確に言うと、僕が入っていたのはJA共済の「年金共済」です。保険会社の商品ではありませんが、お金を積み立てて老後に年金として受け取る、個人年金保険と同じしくみのものです。この記事では分かりやすく「個人年金保険」と呼びます。
中身はこうでした。
| 種類 | JA共済の年金共済 |
|---|---|
| 加入した年齢 | 28歳(結婚したとき) |
| 保険料 | 年46,000円 |
| 予定利率 | 0.75% |
| 受け取り方 | 60歳から10年間、年金として受け取る |
| 払った期間 | 14年(42歳で解約) |
「予定利率」は、保険会社が約束している増え方の目安です。0.75%ということは、ざっくり言えばほとんど増えないということです。
見直しを始めた3月の時点で、「これをNISAで運用したらどうなるんだろう」とモヤモヤしていました。
→ 【40代】月6万円の保険って多い?見直し始めた素人のリアル
解約した理由は2つ
① 利率が低すぎて、物価の上がり方に追いつかない
0.75%では、物価が上がっていく今の時代にお金の価値を守れません。60歳で受け取るころには、同じ金額で買えるものが今より少なくなっているかもしれない。そう考えると、続ける意味が見えなくなりました。
② NISAの積み立てで代わりができる
老後のお金を準備する方法は、保険だけではありません。NISAなら、運用で増えた分に税金がかかりません。
僕は8月から、NISAで月2万円ずつオルカン(全世界の株にまとめて投資する投資信託)を積み立てています。年にすると24万円で、個人年金の年46,000円の5倍以上を老後に回している計算です。
もちろんNISAは元本保証ではありません。下がる年もあります。それでも20年近く先のお金なら、こちらで準備したいと判断しました。
病気のあとなのに、なぜ解約できたのか
ここは少し説明が必要です。
僕は3月にサルコイドーシスの疑いで手術を受けて、FPからは「手術後1年は保険を触るな」と言われています。病気や手術のあとは、新しく保険に入ろうとしても断られたり、条件がついたりすることがあるからです。なので、医療保険や死亡保障の保険は今もそのままにしています。
ただ、個人年金保険は「病気に備える保険」ではなく「貯金に近い保険」です。解約しても、入り直す必要はありません。老後のお金はNISAで作ればいいからです。
だから「病気のあとは保険を触らない」というルールの中でも、個人年金だけは例外として解約できました。
⚠️ 病気のあとに医療保険や死亡保障の保険を解約するのは、慎重に考えてください。一度やめると、同じ条件では入り直せないかもしれません。
実際に戻ってきたお金
| 14年間で払った保険料 | 約64万円 |
|---|---|
| 解約で戻ってきたお金 | 663,639円 |
| 差し引き | 約2万円のプラス |
元本割れはしませんでした。ただ、14年かけて増えたのは約2万円です。
もし同じお金を運用していたら?
完全に結果論ですが、同じ年46,000円を14年間、毎年積み立てて運用できていたらどうなっていたか、単純計算してみました。
| 14年後の金額 | |
|---|---|
| 個人年金(実際に戻った額) | 約66万円 |
| 年3%で運用できた場合 | 約81万円 |
| 年5%で運用できた場合 | 約95万円 |
※毎年初めに46,000円を積み立てて複利で増えた場合の単純計算です。手数料や税金は考えていません。運用には元本割れのリスクがあり、この金額になる保証はありません。
差は15万〜30万円ほど。大きいと見るか小さいと見るかは人それぞれですが、僕は「この先20年近く同じことを続けるのはもったいない」と感じました。
解約の手続きは、拍子抜けするほどあっさり
手続きは農協(JA)の窓口に行ってやりました。担当してくれたのが知り合いの方だったこともあって、すぐに対応してもらえました。
意外だったのは、引き止めがまったくなかったことです。
窓口では「戻ったお金は住宅ローンの返済に使うつもりです」と伝えました。すると「金利が上がってきているから、早く返すのはいいと思いますよ」と、むしろ背中を押してもらいました。
「保険の解約は引き止められて面倒」というイメージがあったので、本当にあっさり終わって驚きました。
戻ってきた66万円は、住宅ローンの繰り上げ返済へ
戻ってきたお金は、窓口で伝えたとおり住宅ローンの繰り上げ返済に充てました。6月に、この66万円も含めた600万円を繰り上げ返済して、ローンの残りは1,300万円になっています。
今年は金利が上がってきています。僕はこの先も上がる可能性が高いと考えているので、利息がほとんどつかない保険にお金を置いておくより、利息がかかっているローンを先に減らす方がいいと判断しました。
浮いた分を、NISAの積み立てに
繰り上げ返済は「返済額軽減型」を選んだので、毎月のローン返済額が下がりました。
その浮いたお金を使って、8月からNISAで月2万円の積み立てを始めています。つまり、お金の流れはこうなりました。
↓ 解約して663,639円
住宅ローンの繰り上げ返済(600万円の一部に)
↓ 毎月の返済額が下がる
浮いた分から月2万円をNISA(オルカン)へ
保険料として払っていた年46,000円がなくなり、ローンの返済額も下がりました。その分を、老後のための積み立てに回せるようになったわけです。
→ 繰り上げ返済vs預金、どちらが得か?|変動金利1%時代に600万円で考えた最適解
→ 住宅ローンの繰り上げ返済、やってみたら10分で終わった|足利銀行ネットバンキングで月2.1万円浮かせた話
見落としがちなこと:生命保険料控除が減る
個人年金保険をやめると、年末調整で使っていた生命保険料控除が減ります。多くの場合は「個人年金保険料控除」の枠です(共済も条件を満たせば対象になります)。どの枠で控除されていたかは、毎年秋に届く控除証明書で確認できます。
僕の場合、税金が減っていた分は年に数千円ほどだと思います。正確な金額は、税率や契約した時期、ほかに入っている保険によって変わります。
利率の差と比べれば小さいので、僕は気にしないことにしました。ただ、「控除がなくなるとは知らなかった」とならないように、解約する前に知っておいた方がいいです。
生命保険料控除のしくみは、こちらの記事で詳しく書いています。
→ 生命保険料控除が6万円に拡大。でも「12万円の壁」で恩恵ゼロの人がいます
個人年金保険を解約しない方がいい人もいます
僕は解約して正解だったと思っていますが、誰にでもすすめられるわけではありません。こんな人は、解約する前によく考えてください。
- 昔に入った、予定利率の高い契約の人
ずっと前の契約には、今では考えられないくらい予定利率が高いものがあります。そういう契約は手放すと二度と手に入りません。 - 入ってからまだ年数が浅い人
途中で解約すると、払った額より戻る額が少ない(元本割れ)ことがよくあります。保険会社(共済ならJAなど)に「今解約したらいくら戻るか」を必ず確認してください。 - 自分では貯金や積み立てが続かない人
個人年金には「勝手に貯まる」という良さがあります。解約したお金を使ってしまうなら、続けた方がいいかもしれません。
僕の場合は、予定利率が低く、払った額を少し上回るところまで来ていました。しかも、戻ったお金を繰り上げ返済に回せば、浮いた分でNISAを始められる見通しもありました。条件がそろっていたから、迷わず解約できたのだと思います。
5か月たった今、思うこと
解約して5か月。後悔や不安はまったくありません。
それより大きかったのは、「今使えるお金」と「将来に回すお金」を分けて考えるきっかけになったことです。
- ほとんど増えないお金 → 個人年金保険はやめる
- 利息がかかっている借金 → 先に減らす(繰り上げ返済)
- 20年後のお金 → NISAで育てる
- 急な出費に備えるお金 → 生活防衛資金として別に確保
なんとなく入っていた保険を1本やめただけで、お金の流れがはっきりしました。
保険の見直しというと「保険料を減らすこと」と思いがちです。でも本当に大事なのは、そのお金を、どこに置くのがいちばん家族のためになるかを考えることなのかもしれません。
📋 この記事のまとめ
- 予定利率0.75%の個人年金保険を、14年目に解約
- 払った約64万円に対して、戻ったのは663,639円(約2万円のプラス)
- 戻ったお金は住宅ローンの繰り上げ返済へ。浮いた分で老後のお金をNISA(月2万円・オルカン)で準備する
- 個人年金は「貯金に近い保険」なので、病気のあとでも解約しやすかった
- 控除が年に数千円ほど減ることは、解約前に知っておきたい
- 予定利率の高い昔の契約や、加入から日が浅い契約は、解約前によく確認を
コメント